

Ремонт майже завжди починається з оптимістичного кошторису й закінчується сумою, більшою відсотків на тридцять. Плитка виявилася в іншій ціновій категорії, стара проводка не витримала перевірки, а двері довелося міняти всі одразу. У цей момент і виникає думка позичити в банку. Розберемо, які інструменти доступні, скільки вони коштують насправді і як не підписати договір, про який шкодуватимете.
Які варіанти фінансування існують
Банки рідко мають окремий продукт із назвою «кредит на ремонт квартири». Найчастіше під цією вивіскою ховається звичайний споживчий кредит готівкою. Крім нього, є ще кілька шляхів.
Перший — кредитна картка з пільговим періодом. Другий — розстрочка від магазину будматеріалів. Третій — цільові програми на енергоефективність, які покривають частину витрат на утеплення чи заміну вікон. Кожен варіант має свою ціну й свої обмеження.
Ціна — це те, що ви платите. Цінність — це те, що ви отримуєте.
Вибір залежить не від реклами, а від суми та строку. Для двадцяти тисяч гривень на місяць логіка одна, для двохсот тисяч на три роки — зовсім інша.
Готівковий кредит
Найпростіший і найпоширеніший інструмент. Гроші приходять на картку, витрачати їх можна на що завгодно, банк не питає чеки. Розглядають заявку швидко, іноді за кілька годин.
Плата за зручність — висока ставка. Реальна вартість такого кредиту зазвичай коливається від тридцяти до п’ятдесяти відсотків річних із урахуванням комісій.
Кредитна картка
Підходить для дрібних покупок і коротких розривів у бюджеті. Якщо встигаєте повернути кошти в межах пільгового періоду, переплата дорівнює нулю.
Пастка в тому, що ремонт рідко вкладається в п’ятдесят днів. Щойно грейс-період закінчився, ставка стає однією з найдорожчих на ринку.
Цільові та партнерські програми
Сюди належать розстрочки від будівельних магазинів і державні програми підтримки енергоефективних заходів. Кошти надходять не вам, а постачальнику, тому потрібні договори та рахунки.
Ставка тут найнижча, іноді нульова, зате асортимент обмежений партнерською мережею. Перевіряйте, чи не завищена базова ціна товару під «безвідсоткову» розстрочку.
Порівняння інструментів між собою
Щоб не орієнтуватися на рекламні банери, зручно звести варіанти в одну таблицю.
| Інструмент | Орієнтовна реальна ставка | Строк | Кому підходить |
|---|---|---|---|
| Готівковий кредит | 30‒50% річних | до 5 років | великі суми, повний ремонт |
| Кредитна картка | 0% у грейс, далі 40‒90% | до 2 місяців вигідно | дрібні докупівлі |
| Розстрочка від магазину | 0‒20% | 3‒24 місяці | техніка та матеріали |
| Цільова програма | 0‒20% з компенсацією | до 5 років | вікна, утеплення, котли |
Реальна ставка й номінальна — різні цифри. У договорі шукайте рядок про загальну вартість кредиту, саме він показує, скільки грошей піде банку.
Порахуйте свій варіант ще до візиту у відділення, щоб розмова велася предметно.
Як рахувати переплату
Формула проста: сума всіх платежів мінус тіло кредиту. Складність у тому, що до відсотків додаються комісія за видачу, щомісячна плата за обслуговування та страхування.
Візьмемо ремонт на сто тисяч гривень. Ось як виглядатиме результат за різних умов.
| Строк | Щомісячний платіж | Переплата за весь період |
|---|---|---|
| 12 місяців | близько 9 600 грн | близько 15 000 грн |
| 24 місяці | близько 5 500 грн | близько 32 000 грн |
| 36 місяців | близько 4 300 грн | близько 55 000 грн |
Розрахунки орієнтовні й наведені для ставки близько двадцяти восьми відсотків річних. Закономірність видно неозброєним оком: удвічі довший строк робить платіж комфортнішим, але переплату збільшує більш ніж удвічі.
Складні відсотки — восьме диво світу. Хто розуміє це, той заробляє.
Тому оптимальна стратегія — брати найкоротший строк, який ви точно потягнете без нервів.
Що збільшує вартість кредиту непомітно
Найчастіше додаткові витрати ховаються в дрібницях. Звертайте увагу на такі позиції:
- одноразова комісія за видачу, зазвичай від одного до трьох відсотків суми;
- щомісячна плата за обслуговування кредитного рахунку;
- страхування життя або майна, оформлене за замовчуванням;
- підвищена ставка перших місяців із подальшим зниженням лише за умов;
- штраф за дострокове погашення чи обмеження на нього;
- пеня за прострочення, яка нараховується щодня.
Попросіть менеджера роздрукувати графік платежів до підписання — це найчесніший документ у пакеті.
Які документи знадобляться
Для невеликих сум банки обходяться мінімумом. Чим більша сума, тим глибше перевірка платоспроможності.
- Паспорт громадянина або ID-картка з витягом про місце реєстрації.
- Реєстраційний номер облікової картки платника податків.
- Довідка про доходи або виписка з зарплатного рахунку за пів року.
- Документи на житло, якщо кредит цільовий чи із заставою.
- Кошторис і договір із підрядником для програм на енергоефективність.
- Згода другого з подружжя при великих сумах під заставу.
Перед подачею заявки перевірте власну кредитну історію в бюро — помилка в ній трапляється частіше, ніж здається, і виправити її швидше самостійно.
Типові помилки позичальників
Кредит на ремонт будинку чи квартири рідко стає проблемою через високу ставку. Значно частіше підводить планування.
Класична ситуація — позика береться під початковий кошторис, а ремонт розтягується, і на фінальний етап грошей уже немає. Доводиться брати другий кредит, уже дорожчий, бо навантаження на бюджет зросло.
Друга помилка — платіж на межі можливостей. Банкіри радять, щоб усі виплати не перевищували сорока відсотків доходу сім’ї. Це не формальність, а запас на випадок хвороби чи зміни роботи.
Третя — брати всю суму одразу, хоча матеріали купуються поетапно. Відсотки нараховуються з першого дня, тому кредитна лінія з поступовою вибіркою іноді вигідніша за разову видачу.
Як зменшити переплату на практиці
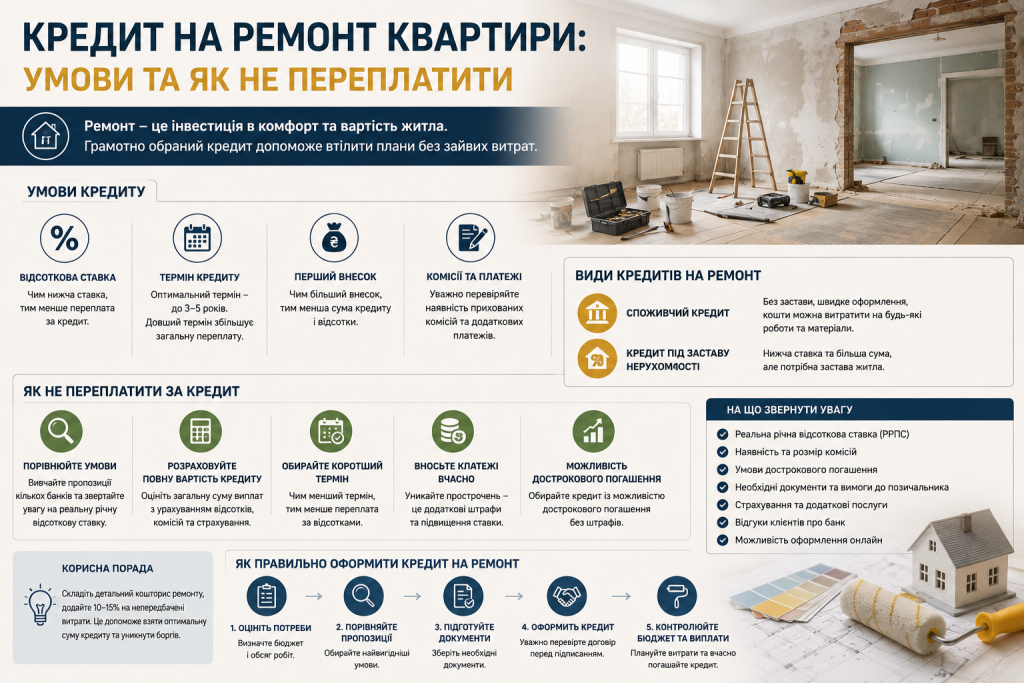
Кілька робочих прийомів працюють майже завжди. Спершу дізнайтеся умови в банку, де отримуєте зарплату — для своїх клієнтів ставка нижча. Далі перевірте, чи підпадає частина робіт під державну програму: заміна вікон або утеплення часто фінансуються дешевше.
Погашайте достроково, коли з’являються вільні кошти, і просіть скорочувати строк, а не платіж. Так відсотки перестають нараховуватися раніше.
Ремонт у кредит — нормальне рішення, якщо цифри порахували до підписання, а не після. Складіть кошторис із запасом у двадцять відсотків, порівняйте кілька пропозицій і оберіть найкоротший строк із посильним платежем. Тоді нова кухня радуватиме, а не нагадуватиме про щомісячний борг.
